2012년 제15회 주택관리사보 1차 회계원리 57번
57. (주)한국은 20×1년 12월 10일 주식 A를 취득하였다. 취득 이후 주식 A의 공정가치와 순매각금액은 다음과 같다. 취득 시 주식 A를 단기매매금융자산 혹은 매도가능금융자산으로 분류하여 회계처리할 경우 당기순이익에 미치는 영향은?
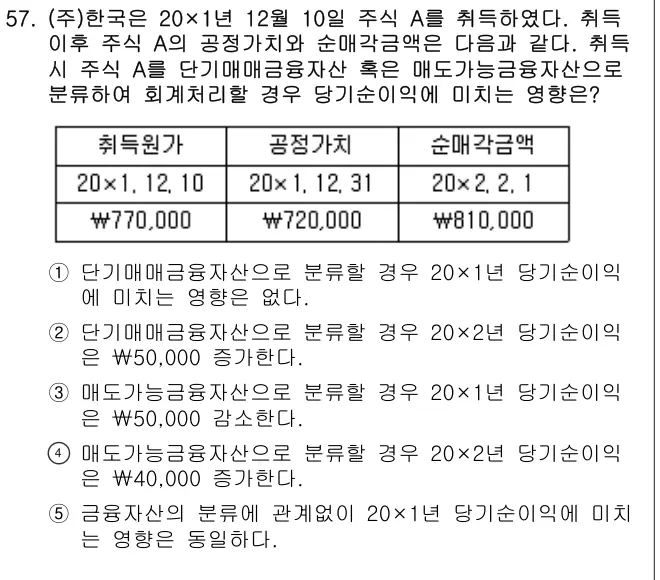
- ① 단기매매금융자산으로 분류할 경우 20×1년 당기순이익 에 미치는 영향은 없다.
- ② 단기매매금융자산으로 분류할 경우 20×2년 당기순이익 은 ₩50,000 증가한다.
- ③ 매도가능금융자산으로 분류할 경우 20×1년 당기순이익 은 ₩50,000 감소한다.
- ④ 매도가능금융자산으로 분류할 경우 20×2년 당기순이익 은 ₩40,000 증가한다.
- ⑤ 금융자산의 분류에 관계없이 20×1년 당기순이익에 미치 는 영향은 동일하다.
정답: ④
해설
[개정주의] 시험 이후 법령이 개정되어 현행 기준과 다를 수 있습니다.
정답 ④. 매도가능금융자산은 평가손익이 기타포괄손익이므로 20×2년 처분 시 810,000-770,000=40,000원의 이익이 당기순이익을 증가시킨다.
같은 키워드 기출
- 2026년 1차 회계원리 48번 — 다음 중 당기손익에 해당하는 것을 모두 고른 것은?
- 2026년 1차 회계원리 49번 — 다음 자료를 이용하여 계산한 총포괄이익과 당기순이익은?
- 2023년 1차 회계원리 45번 — 포괄손익계산서에 표시되는 당기손익으로 옳지 않은 것은?
- 2023년 1차 회계원리 58번 — 투자부동산에 해당하는 것을 모두 고른 것은?
- 2021년 1차 회계원리 56번 — 기타포괄이익을 증가 또는 감소시키는 거래는?
- 2017년 1차 회계원리 46번 — 다음 자료를 이용하여 계산된 기말자본 금액은?
회원가입하면 이 문제를 직접 풀고 채점까지
연도별 실전 모의고사 · 고빈도 키워드 집중 풀이 · 오답노트 · 성적 분석을 PC·모바일에서 이용할 수 있습니다.
이 회차 직접 풀어보기 무료 회원가입
연도별 실전 모의고사 · 고빈도 키워드 집중 풀이 · 오답노트 · 성적 분석을 PC·모바일에서 이용할 수 있습니다.
이 회차 직접 풀어보기 무료 회원가입