2020년 제23회 주택관리사보 1차 회계원리 68번
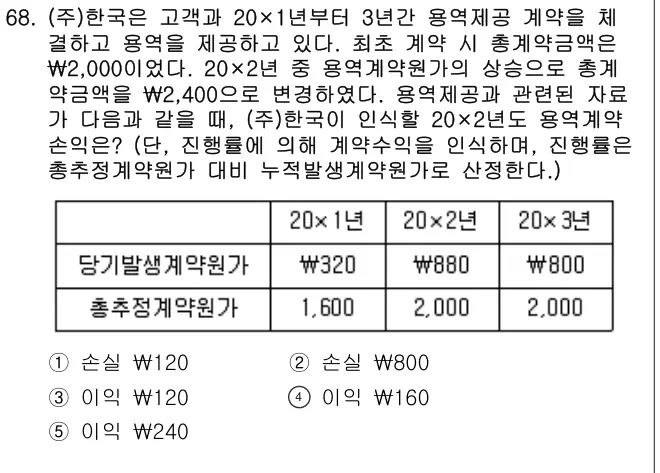
68. (주)한국은 고객과 20×1년부터 3년간 용역제공 계약을 체 결하고 용역을 제공하고 있다. 최초 계약 시 총계약금액은 \2,000이었다. 20×2년 중 용역계약원가의 상승으로 총계 약금액을 \2,400으로 변경하였다. 용역제공과 관련된 자료 가 다음과 같을 때, (주)한국이 인식할 20×2년도 용역계약 손익은? (단, 진행률에 의해 계약수익을 인식하며, 진행률은 총추정계약원가 대비 누적발생계약원가로 산정한다.)
- ① 손실 \120
- ② 손실 \800
- ③ 이익 \120
- ④ 이익 \160
- ⑤ 이익 \240
정답: ④
해설
정답 ④. 20×2년 누적진행률 60%로 누적수익 1,440원에서 전기수익 400원을 뺀 당기수익 1,040원과 원가 880원의 차이인 이익 160원이다.
같은 키워드 기출
- 2026년 1차 회계원리 68번 — (주)한국은 20×1년 초부터 3년간 용역을 제공하기로 하고 총 계약금액 ₩20,000의 계약을 수주하였다…
- 2025년 1차 회계원리 68번 — 20×1년 초 (주)한국은 (주)대한과 총계약금액에 변동이 없 는 용역제공 계약을 체결하였으며, 용역제공기…
- 2024년 1차 회계원리 59번 — (주)한국은 20×1년 초 4년간 용역을 제공하기로 하고 총 계약금액 ₩100,000의 용역계약을 수주하였…
- 2024년 1차 회계원리 63번 — 고객과의 계약에서 생기는 수익에서 설명하는 다음 ( )에 공 통으로 들어갈 용어는?
- 2020년 1차 회계원리 71번 — 수익인식 5단계를 순서대로 바르게 나열한 것은?
- 2018년 1차 회계원리 46번 — (주)한국은 20×1년 초 공장 신축공사(공사기간 3년, 계약금 액 ₩8,000,000)를 수주하였으며, …
회원가입하면 이 문제를 직접 풀고 채점까지
연도별 실전 모의고사 · 고빈도 키워드 집중 풀이 · 오답노트 · 성적 분석을 PC·모바일에서 이용할 수 있습니다.
이 회차 직접 풀어보기 무료 회원가입
연도별 실전 모의고사 · 고빈도 키워드 집중 풀이 · 오답노트 · 성적 분석을 PC·모바일에서 이용할 수 있습니다.
이 회차 직접 풀어보기 무료 회원가입